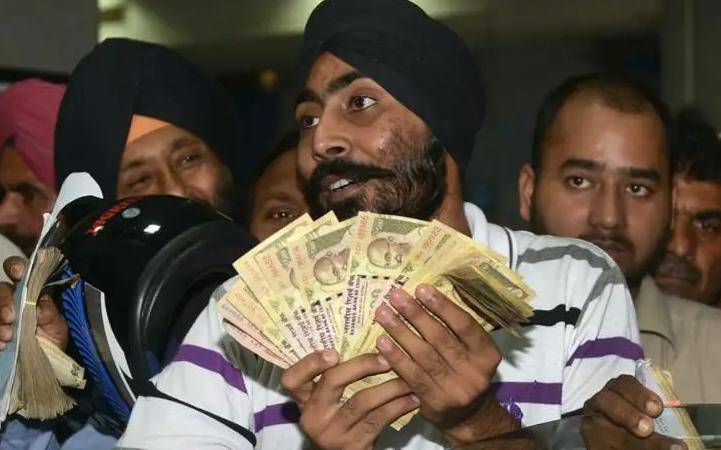
一笔贷款从申请到到账,可能只需要十几分钟。 可在印度,钱放出去以后,真正的故事才刚刚开始。 为什么有人把手机应用当成“提款机”?为什么平台越是催款,用户反而越敢投诉?为什么一门在中国跑通过的生意,换一个市场就会变成一场互相算计?
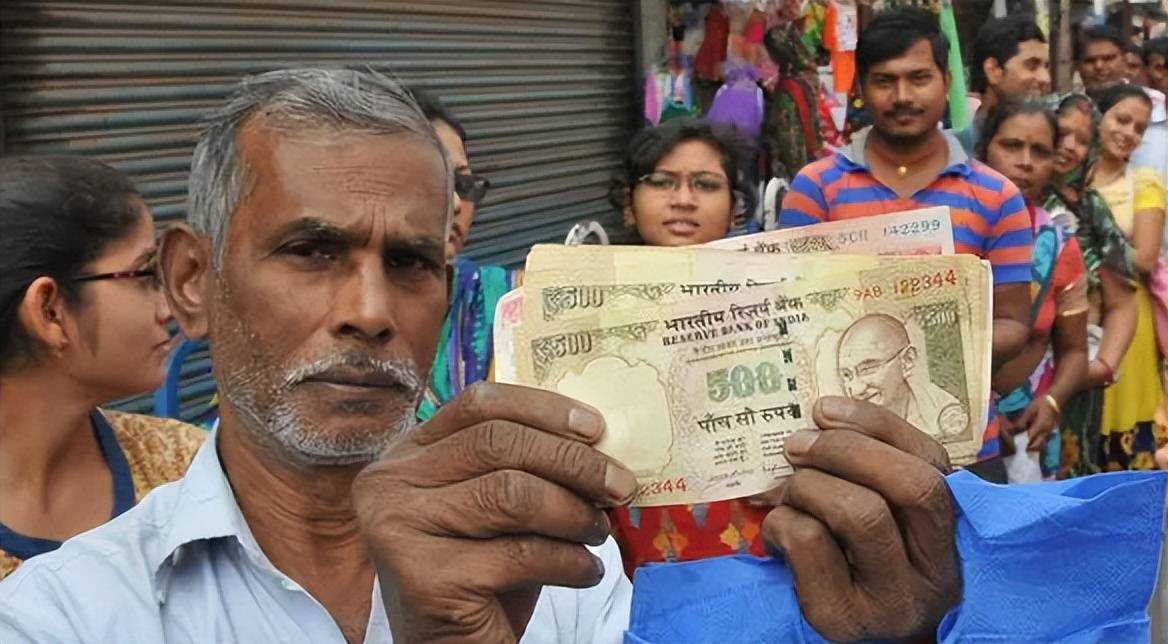
这不是“全民白拿”,而是一场信用错配 “印度人借钱不还,平台血本无归”,这句话听起来很有冲击力。 但它把复杂问题简化成了道德故事。 公开报道中,确实有大量印度借款人逾期不还,也有人组织他人伪造材料、多头借款,并试图逃避还款。 这些现象是真实的。
但还有另一面:部分数字贷款应用收取高额费用、调用借款人通讯录、骚扰借款人及其亲友。印度媒体和监管机构披露的相关投诉,同样不少。 所以,这不是简单的“谁坑了谁”。 它更像两个原本不相配的体系,突然被手机和资本推到了一起。
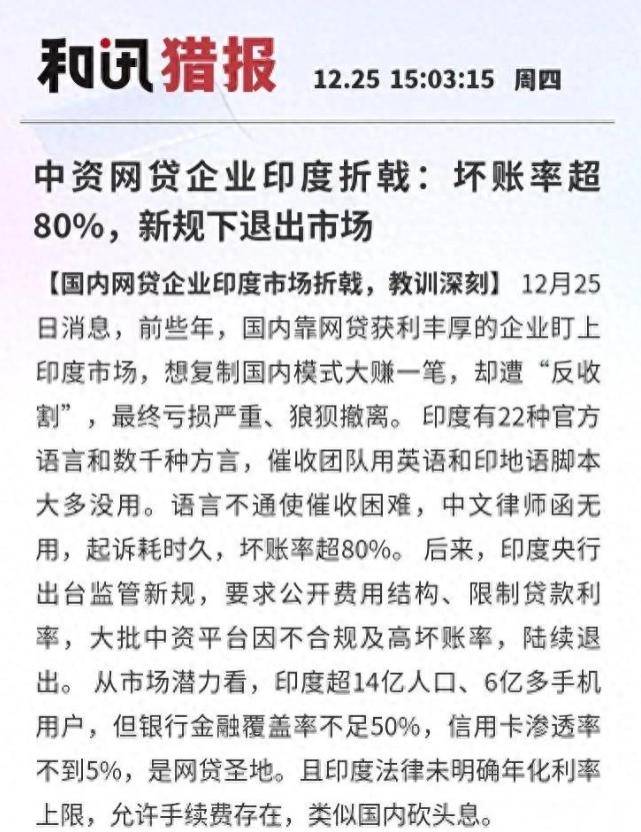
机会很大,坑也很大 印度人口规模庞大,智能手机快速普及,银行覆盖却并不均衡。 对互联网贷款平台来说,这意味着巨大的想象空间:用户多、需求强、流程还能线上化。 有人曾估算,印度每三家线上借贷平台,就有一家具有中资背景。
这个数字主要来自行业分析,并非印度官方统计。它可以说明当时资本进入的热度,却不能直接当成准确的企业数量。 真正值得注意的,是平台把“小额、短期、快速放款”直接搬到了印度。 这种模式在中国有征信、支付、社交关系和执行体系支撑。 换一个市场以后,平台以为自己复制的是技术,实际上复制的只是一层外壳。
风控最先失灵 风控要靠真实信息。 但在印度数字借贷早期,平台能够拿到的资料往往有限。 身份证、工资证明和银行流水可以被伪造;一个借款人可以在多个平台同时申请;同一部手机、同一个身份背后,还可能隐藏着多头负债。
这类操作,更像长期博弈中形成的“反风控经验”。 真正造成坏账的,未必是某一个“老哥”,而是平台无法准确判断:这个人有没有稳定收入?借的钱准备用来做什么?他还能不能再从别处借到钱? 一旦这些问题答不上来,所谓大数据,最终只能算出“大概率能收多少”。
催收也撞上了南墙 贷款放出去以后,催收是最后一道防线。 在印度,这道防线并不好走。 首先,印度语言众多,催收话术很难统一。 其次,借款人更换手机号、卸载应用以后,平台往往很难继续联系。
再往下走,平台还要面对投诉、当地舆论和监管审查。 印度储备银行早在2020年就提醒消费者,不要向未经授权的数字借贷平台和移动应用借款。 2022年,印度储备银行又发布数字借贷指引,要求规范数据收集、贷款流程、信息披露和第三方合作。 监管重点很明确:无牌放贷、高利贷、隐私泄露和不当催收,都不能被当成普通经营方式。
一笔“免费钱”,为何能变成一门生意? 网上流传最广的故事,是有人同时申请几十个平台,拿到钱后立刻换号消失。 这种行为肯定不值得美化。 借钱不还,本质上就是违约;故意骗贷,甚至可能触犯法律。
但为什么有人愿意反复尝试? 原因并不只是贪心。 小额贷款的借款门槛低,很多借款人又急于解决眼前的生活或经营问题。一次借款还不上,就可能再去借下一笔。 当利息和费用叠加以后,欠款会越滚越快。
于是,一些人不再相信“以后能还清”,转而选择逃避。 平台原本想用高利率覆盖坏账,但高利率又会把还款压力推到极端。 最后,越缺钱的人越需要借,越借就越难还。 这条链条一旦形成,损失就不再是单个人的问题。
借款人反击,平台反被反噬 平台越催,用户越烦;用户越投诉,平台越容易暴露问题。 这并不是借款人天生“更聪明”,而是规则发生了改变。 印度储备银行要求贷款实体承担更多责任,包括合作平台的数据访问、消费者保护以及业务流程。 2023年2月,印度媒体援引消息人士报道,印度电子与信息技术部门计划封禁138款博彩应用和94款借贷应用。
报道认为,这些应用被认为与中国存在关联。 但印度电子与信息技术部当时没有公开完整名单。 因此,“94款全部是中资网贷”以及“这些平台全都血本无归”,都没有足够公开证据。 这场整治更像监管清理,不能简单理解成“印度用户赢了”。
一场抓人、冻结和清退 同年12月,印度执法局又对与中国个人存在关联的企业展开行动。 2023年12月21日,执法人员在印度多个邦开展突击搜查。 重点涉及Shinebay技术印度私人有限公司、MPurse服务私人有限公司及其他据称由中国个人拥有或控制的实体。
环球网援引印度《商业旗帜报》报道称,印度执法局认为,这些企业可能通过金融科技公司和当地非银行金融机构发放短期贷款,并收取高额利息。 这次行动引发争议。 一些中国投资者认为,相关调查带有政治化倾向;另一些印度借款人则认为,平台先以高息和不透明收费获利。 两边的感受都是真实的,却并不能互相抵消责任。
谁都没能全身而退 平台当然不是慈善机构。 资本出海,追求的是利润,不是免费发钱。 如果平台收费透明、利率合规、数据使用合法,借款人就应履行合同。 但现实中的部分平台,没有牌照,却通过挂靠方式开展业务;没有稳定资金来源,却不断放贷;没有合规催收能力,却大量调用用户隐私。
这样的模式,从一开始就承受着监管和舆论的双重压力。 印度监管收紧以后,有些平台被投诉,有些应用被下架,有些企业退出,有些资本因此受损。 这说明,高收益从来不会凭空出现。 它背后通常藏着高坏账、高合规成本,以及跨市场经营风险。
借款人口口声声“免费”,平台真的活该吗? 如果只看借款人视角,会觉得平台收那么高的费用,损失也是咎由自取。 但真正受到损害的不只是平台。 平台撤出以后,当地员工可能失业,合作机构可能受到牵连,投资者也会面临损失。 部分合法、合规的普惠金融服务,也可能被一起清理。
反过来,如果只看平台视角,也会忽略一个重要事实:数字贷款解决的是“能不能借到”,并不等于解决“该不该借”。 印度确实有大量人无法获得正规银行服务,但缺少金融服务,并不等于所有人都适合承受高成本短期贷款。 技术可以把贷款送到手机上,却不能替借款人变出还款能力。
海外放贷不是“降维打击” 很多平台在出海前,忽略了一件重要的事:中国市场的成熟,并不是平台单独创造的。 征信系统、支付体系、司法执行、熟人社会压力,都是整套商业模型能够运转的基础。 到了印度,这些基础未必同样完整。
如果只把国内话术翻译成当地语言,再把服务器换一个地方,结果往往不是“降维打击”,而是水土不服。 真正成熟的金融模式,不是把钱快速放出去。 而是在放款前判断风险,在贷款中保护用户,在违约后依法处理。
它不只是印度的故事 类似冲突并非印度独有。 在东南亚、非洲和拉美,部分中国背景的互联网金融平台也遭遇过监管审查。 问题集中在无证经营、利率过高、数据滥用和不当催收。 这说明,全球监管正在形成一条越来越清晰的底线:
金融可以数字化,但责任不能外包。 平台可以借助技术提高效率,却不能把借款人隐私、债务风险和地方监管全部留给合作方。 一旦出事,最终承担责任的不只是外包公司,还有真正的放贷主体。
|
 |建站HOT|日志|手机版|说说|超哥分享网
( 陕ICP备2022005963号 )
GMT+8, 2026-11-4 20:01 , Processed in 0.047910 second(s), 18 queries .
Powered by Discuz! X3.5
© 2001-2025 Discuz! Team.